Decreto do Governo do Pará adia cobrança de ICMS sobre caroço de açaí e impulsiona cadeia produtiva
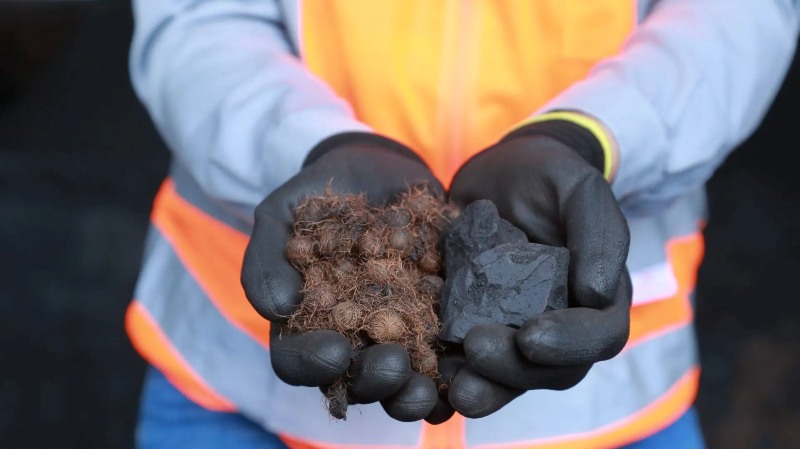 A mistura de caroços de açaí e carvão mineral é testada em fornos da Alunorte, no Pará. -
Créditos: Foto: Hydro / Divulgação
O Governo do Pará publicou decreto alterando o regulamento do ICMS estadual e institui o diferimento do pagamento do imposto nas operações internas envolvendo o caroço de açaí, incluindo os serviços de transporte vinculados a essas operações. Na prática, a medida adia o momento da cobrança do ICMS, permitindo que o imposto seja recolhido apenas em fases posteriores da circulação da mercadoria, o que representa um alívio imediato no caixa de produtores, transportadores e indústrias ligadas à cadeia do açaí.
O decreto nº 5.187, de 3 de fevereiro de 2026, assinado pelo governador Helder Barbalho, acrescenta o artigo 715-A ao Regulamento do ICMS do Pará (RICMS-PA) e estabelece que o imposto incidente sobre o caroço de açaí não será exigido no momento inicial da operação interna. Esse mecanismo é conhecido como diferimento do ICMS, um instrumento previsto na legislação tributária que consiste no adiamento do pagamento do imposto para uma etapa futura da cadeia econômica.
Na prática, diferimento significa postergar a cobrança do ICMS. Embora a circulação da mercadoria ocorra normalmente, o imposto não é recolhido em todas as etapas intermediárias. A responsabilidade pelo pagamento é transferida para um momento posterior, geralmente quando ocorre a venda do produto final ou uma operação considerada definitiva pela legislação. Por isso, o diferimento é frequentemente comparado a uma forma de substituição tributária, já que o dever de recolher o imposto é deslocado para outro contribuinte ou outra fase da operação.
No caso específico do caroço de açaí, o decreto define claramente quando se encerra a fase de diferimento. O ICMS passa a ser exigido quando ocorre a saída interna do produto para o consumidor ou usuário final, na saída do produto resultante da industrialização ou da transformação do caroço em biomassa energética, ou ainda quando há remessa para outra unidade da Federação. Ou seja, o imposto não deixa de existir, mas tem seu recolhimento concentrado em etapas consideradas finais ou estratégicas.
A norma também estabelece limites para a aplicação do benefício. O diferimento não se aplica às operações realizadas por contribuintes optantes pelo Simples Nacional, que seguem regras próprias de tributação. Além disso, as operações beneficiadas devem observar dispositivos específicos do próprio regulamento do ICMS, garantindo controle fiscal e rastreabilidade das transações.
O diferimento do ICMS pode ser total ou parcial, dependendo do que a legislação determinar. No diferimento total, como ocorre no caso do caroço de açaí previsto no decreto, o pagamento do imposto é integralmente adiado. Já no diferimento parcial, apenas uma parte do ICMS fica postergada, enquanto o restante deve ser recolhido no momento da operação inicial.
Com a nova regra, o governo estadual busca estimular o aproveitamento econômico do caroço de açaí, resíduo que vem ganhando importância na produção de energia, biomassa e outros insumos industriais. Ao reduzir a pressão tributária imediata, o Estado cria condições para fortalecer a industrialização local, agregar valor à produção e fomentar a bioeconomia, sem abrir mão da arrecadação futura do imposto.
